Domain baufinanzierung-portal.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierung-portal.de um.
Sind Sie am Kauf der Domain
baufinanzierung-portal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierung-portal.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **

Ähnliche Suchbegriffe für Maturity
Top-Angebote
Produkte zum Begriff Maturity:
-
Kanban Maturity Model, Fachbücher von David J. AndersonLeistungsstarkes Werkzeug für Kanban-Initiativen. Roadmap zur schrittweisen kontinuierlichen Prozessoptimierung. Spezifische Praktiken, um Organisationen beweglicher und anpassungsfähiger zu machen. Pragmatisches Vorgehen, angelehnt an bekannte Reifegradmodelle wie CMMI. Das Kanban Maturity Model (KMM) entstand durch die Arbeit in der letzten Dekade bei der Einführung von Kanban in kleinen und grossen Unternehmen verschiedener Branchen. Das Modell beschreibt mehr als 150 Praktiken in sieben unterschiedlichen Reifegraden einer Organisation und bietet damit eine klare Anleitung, um mittels der Kanban-Methode Verbesserungen anzustossen und anzuleiten. Es spiegelt die Erfahrung wider, dass die angewendeten Kanban-Praktiken zur organisatorischen Reife des Unternehmens passen müssen. Das Buch ist ein KMM-Wegweiser, der Übergangs- und Festigungspraktiken beschreibt und konkrete Massnahmen an die Hand gibt, um die Einführung zu ermöglichen, sodass die für das Business gewünschte Agilität erreicht werden kann. Die Reifegrade des Modells sind von etablierten Reifegradmodellen wie CMMI inspiriert und ergänzen bzw. erweitern diese. Aus dem Inhalt: Die drei Säulen des KMM: Kultur, Praktiken und Ergebnisse, gesteuert durch evolutionäre Veränderungen. Die sieben Reifegrade in Bezug auf kulturelle Werte, Managementpraktiken und Geschäftsergebnisse. Die Organisationskultur und kulturellen Werte auf allen Reifegraden sowie „Culture Hacking“. Ein Referenzkatalog für die mehr als 150 spezifischen Kanban-Praktiken, die den sieben Reifegraden und den sechs allgemeinen Kanban-Praktiken zugeordnet sind. Das Buch richtet sich an Kanban-Praktiker, die bei der Einführung oder Verbesserung von Kanban-Implementierungen handlungsleitende Hilfestellung suchen. Die verwendeten Praktiken werden mit vielen anschaulichen Beispielen erläutert.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **


Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Top-Angebote
Produkte zum Begriff Maturity:
-
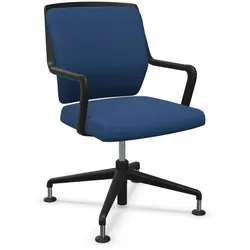
Sedus crossline Konferenzdrehstuhl - Era Maturity blau (CSE40)cn-201 | Sedus crossline Konferenzdrehstuhl Dieser bequeme Konferenzdrehstuhl verfügt über eine gepolsterte Rückenlehne, Aluminiumarmlehnen mit Kunststoff- oder wahlweise Lederauflagen in schwarz und ist mit Rollen oder Gleitern konfigurierbar. Die zentrale Sitzfederung und die dynamische Mechanik der Rückenlehne ermöglichen ein bequemes Sitzen auch bei längeren Meetings. Für noch mehr Sitzkomfort sorgt die Sitzfläche mit großzügig gepolsterter Sitzmulde und abgerundeter Sitzvorderkante, die den Druck auf die Oberschenkel während des Sitzens mindert und somit eingeschlafene Beine verhindert. Die Polsterdicke beträgt 50 mm. Bei der Konfiguration mit Sitzhöhenverstellung per Gasfeder beträgt der Bereich der stufenlosen Höhenverstellung zwischen 380-500 mm. Die Sitzhöhe bei Auswahl mit zentraler, nicht höhenverstellbarer Sitzfederung beträgt 430 mm. Ausstattungsmerkmale - Bezug: Camira Era (9ER)- Modellfarbe: Schwarz (103)- Aluminiumfuß (2203)- Empfohlen für ein Benutzergewicht bis 110 kg Hinweise Die abgebildeten Farben können vom Original abweichen. Das Produktbild kann von Ihrer Variantenauswahl abweichen. Weitere Stoffe finden Sie unter Downloads & Links in der Datei Bezugsmaterialien ab Seite 38. Für eine individuelle Konfiguration, senden Sie uns bitte eine Nachricht. Verpackung & Versand Ihr gewünschter Bürostuhl wird vormontiert ausgeliefert. Der Stuhl ist in einer großen Tüte verpackt und hat bei entsprechender Auswahl einen Rollenschutz entweder in blau für die weichen Rollen oder rot für die harten Rollen und wird bei der Anlieferung vom Spediteur entfernt und mitgenommen. 5 Jahre Herstellergarantie (Bitte beachten Sie die Sedus Garantiebedingungen). Downloads & Links Produktbroschüre Bezugsmaterialien TÜV Zertifikat Geprüfte Sicherheit Quality Office Zertifikat Maße885,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kanban Maturity Model, Fachbücher von David J. AndersonLeistungsstarkes Werkzeug für Kanban-Initiativen. Roadmap zur schrittweisen kontinuierlichen Prozessoptimierung. Spezifische Praktiken, um Organisationen beweglicher und anpassungsfähiger zu machen. Pragmatisches Vorgehen, angelehnt an bekannte Reifegradmodelle wie CMMI. Das Kanban Maturity Model (KMM) entstand durch die Arbeit in der letzten Dekade bei der Einführung von Kanban in kleinen und grossen Unternehmen verschiedener Branchen. Das Modell beschreibt mehr als 150 Praktiken in sieben unterschiedlichen Reifegraden einer Organisation und bietet damit eine klare Anleitung, um mittels der Kanban-Methode Verbesserungen anzustossen und anzuleiten. Es spiegelt die Erfahrung wider, dass die angewendeten Kanban-Praktiken zur organisatorischen Reife des Unternehmens passen müssen. Das Buch ist ein KMM-Wegweiser, der Übergangs- und Festigungspraktiken beschreibt und konkrete Massnahmen an die Hand gibt, um die Einführung zu ermöglichen, sodass die für das Business gewünschte Agilität erreicht werden kann. Die Reifegrade des Modells sind von etablierten Reifegradmodellen wie CMMI inspiriert und ergänzen bzw. erweitern diese. Aus dem Inhalt: Die drei Säulen des KMM: Kultur, Praktiken und Ergebnisse, gesteuert durch evolutionäre Veränderungen. Die sieben Reifegrade in Bezug auf kulturelle Werte, Managementpraktiken und Geschäftsergebnisse. Die Organisationskultur und kulturellen Werte auf allen Reifegraden sowie „Culture Hacking“. Ein Referenzkatalog für die mehr als 150 spezifischen Kanban-Praktiken, die den sieben Reifegraden und den sechs allgemeinen Kanban-Praktiken zugeordnet sind. Das Buch richtet sich an Kanban-Praktiker, die bei der Einführung oder Verbesserung von Kanban-Implementierungen handlungsleitende Hilfestellung suchen. Die verwendeten Praktiken werden mit vielen anschaulichen Beispielen erläutert.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ähnliche Suchbegriffe für Maturity
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.