Domain baufinanzierung-portal.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierung-portal.de um.
Sind Sie am Kauf der Domain
baufinanzierung-portal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierung-portal.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **

Ähnliche Suchbegriffe für Multimedia
Top-Angebote
Produkte zum Begriff Multimedia:
-
Rapuano, Christopher J: Cornea: Print + eBook with MultimediaCornea: Print + eBook with Multimedia , Developed at Philadelphia’s world-renowned Wills Eye Hospital, the Color Atlas and Synopsis of Clinical Ophthalmology series covers the most clinically relevant aspects of ophthalmology in a highly visual, easy-to-use format. Vibrant, full-color photos and a consistent outline structure present a succinct, high-yield approach to the seven topics covered by this popular series: Cornea, Retina, Glaucoma, Oculoplastics, Neuro-Ophthalmology, Pediatrics, and Uveitis . This in-depth, focused approach makes each volume an excellent companion to the larger Wills Eye Manual as well as a practical stand-alone reference for students, residents, and practitioners in every area of ophthalmology. The updated Cornea volume includes: Expert guidelines for the differential diagnosis and treatment of cornea diseases seen by the ophthalmic resident, general ophthalmologist, and cornea specialist Up-to-date information on infections and complications of corneal surgeries More than 450 high-quality photographs of important corneal, anterior segment, and external diseases, many new and updated for this fourth edition Revised coverage of the clinical features of key cornea and external eye diseases, diagnostic tests, differential diagnoses, and treatment 434 additional full-color photographs and drawings further illustrate pathology and therapeutics described in the text , , > , Auflage: Fourth, Erscheinungsjahr: 20240611, Produktform: Kartoniert, Titel der Reihe: Wills Eye Institute Atlas Series##, Autoren: Rapuano, Christopher J, Auflage: 24004, Auflage/Ausgabe: Fourth, Seitenzahl/Blattzahl: 464, Themenüberschrift: MEDICAL / Ophthalmology, Keyword: Ophthalmology;Cornea anatomy;Eye diseases;Ophthalmology atlas;Corneal surgery;Wills Eye Institute;Eye disorders;Medical illustrations;Multimedia medical reference;Eye care professionals;Clinical ophthalmology, Fachschema: Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Medizin / Spezialgebiete, Fachkategorie: Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 152, Höhe: 18, Gewicht: 730, Produktform: Kartoniert, Genre: Importe,87,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
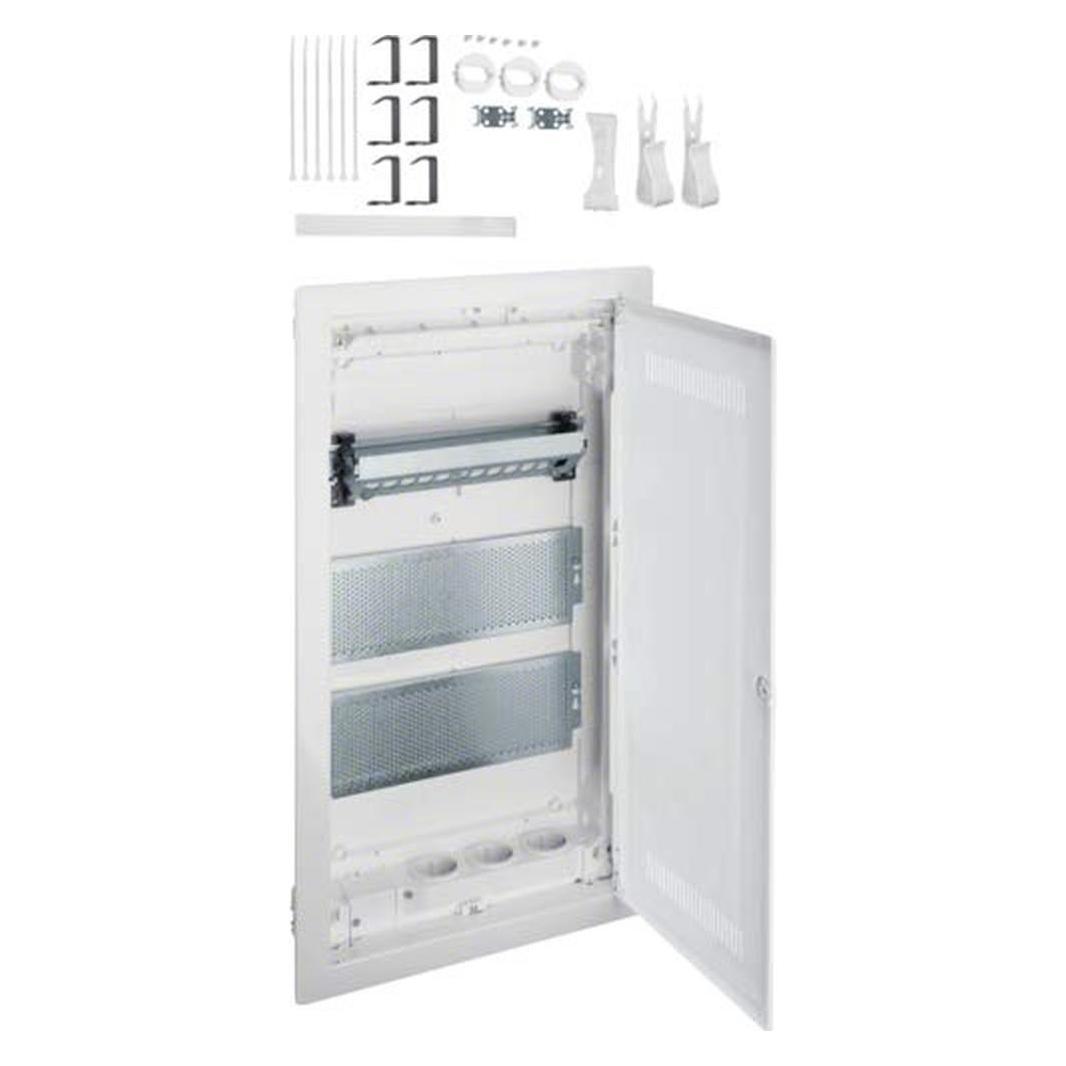
ABN Multimedia-Kleinverteiler A36ATMMontageart=AufputzAnzahl der Reihen=3Breite in Teilungseinheiten=12Art der Abdeckung=TürAusführung Deckel=mit AusschnittArt der Tür=einfachTransparenter Deckel/Tür=neinSignaldurchlassende Tür=jaMit Schloss=neinArt der Schließung=sonstigeWerkstoff des Gehäuses=KunststoffEinbauhöhe=485 mmEinbaubreite=330 mmInnentiefe=76 mmErdungsklemmenblock=neinNeutralleiterklemmenblock=neinDIN-Schiene=jaMit Montageplatte=jaAnbaumöglichkeit=neinEMV-Ausführung=neinUV-beständig=jaFarbe=weißRAL-Nummer=9016Schutzart (IP)=IP30Höhe=495 mmBreite=344 mmTiefe=88 mm187,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ABN, Verteilerschrank, Multimedia-KleinverteilerDer ABN Multimedia-Kleinverteiler A36TML ist eine zuverlässige Lösung für die Unterputzmontage von Multimedia-Anwendungen. Mit einer robusten Konstruktion aus Kunststoff bietet dieser Kleinverteiler eine hohe Beständigkeit und ist für den Einsatz in verschiedenen Umgebungen geeignet. Der Verteiler ist dreireihig und verfügt über eine geschlossene Tür, die einen signaldurchlassenden Zugang ermöglicht. Die Schutzart IP30 gewährleistet, dass der Inhalt vor Staub und Berührung geschützt ist. Mit einer Einbautiefe von 90 mm und einer Höhe von 624 mm ist der Kleinverteiler kompakt und platzsparend. Die Montageplatte und die DIN-Schiene erleichtern die Installation und den Anschluss von Komponenten. Der ABN Multimedia-Kleinverteiler ist eine praktische Wahl für alle, die eine sichere und effiziente Lösung für ihre Multimedia-Verkabelung benötigen. - Dreireihige Ausführung für flexible Anordnung von Komponenten - Signaldurchlassende Tür für einfachen Zugang zu Anschlüssen - Robuste Kunststoffkonstruktion für Langlebigkeit - Einfache Unterputzmontage für platzsparende Installation - Schutzart IP30 für Schutz gegen Staub und Berührung.131,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **


Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Top-Angebote
Produkte zum Begriff Multimedia:
-
Rapuano, Christopher J: Cornea: Print + eBook with MultimediaCornea: Print + eBook with Multimedia , Developed at Philadelphia’s world-renowned Wills Eye Hospital, the Color Atlas and Synopsis of Clinical Ophthalmology series covers the most clinically relevant aspects of ophthalmology in a highly visual, easy-to-use format. Vibrant, full-color photos and a consistent outline structure present a succinct, high-yield approach to the seven topics covered by this popular series: Cornea, Retina, Glaucoma, Oculoplastics, Neuro-Ophthalmology, Pediatrics, and Uveitis . This in-depth, focused approach makes each volume an excellent companion to the larger Wills Eye Manual as well as a practical stand-alone reference for students, residents, and practitioners in every area of ophthalmology. The updated Cornea volume includes: Expert guidelines for the differential diagnosis and treatment of cornea diseases seen by the ophthalmic resident, general ophthalmologist, and cornea specialist Up-to-date information on infections and complications of corneal surgeries More than 450 high-quality photographs of important corneal, anterior segment, and external diseases, many new and updated for this fourth edition Revised coverage of the clinical features of key cornea and external eye diseases, diagnostic tests, differential diagnoses, and treatment 434 additional full-color photographs and drawings further illustrate pathology and therapeutics described in the text , , > , Auflage: Fourth, Erscheinungsjahr: 20240611, Produktform: Kartoniert, Titel der Reihe: Wills Eye Institute Atlas Series##, Autoren: Rapuano, Christopher J, Auflage: 24004, Auflage/Ausgabe: Fourth, Seitenzahl/Blattzahl: 464, Themenüberschrift: MEDICAL / Ophthalmology, Keyword: Ophthalmology;Cornea anatomy;Eye diseases;Ophthalmology atlas;Corneal surgery;Wills Eye Institute;Eye disorders;Medical illustrations;Multimedia medical reference;Eye care professionals;Clinical ophthalmology, Fachschema: Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Medizin / Spezialgebiete, Fachkategorie: Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 152, Höhe: 18, Gewicht: 730, Produktform: Kartoniert, Genre: Importe,87,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ähnliche Suchbegriffe für Multimedia
-
ABN Multimedia-Kleinverteiler A36ATMMontageart=AufputzAnzahl der Reihen=3Breite in Teilungseinheiten=12Art der Abdeckung=TürAusführung Deckel=mit AusschnittArt der Tür=einfachTransparenter Deckel/Tür=neinSignaldurchlassende Tür=jaMit Schloss=neinArt der Schließung=sonstigeWerkstoff des Gehäuses=KunststoffEinbauhöhe=485 mmEinbaubreite=330 mmInnentiefe=76 mmErdungsklemmenblock=neinNeutralleiterklemmenblock=neinDIN-Schiene=jaMit Montageplatte=jaAnbaumöglichkeit=neinEMV-Ausführung=neinUV-beständig=jaFarbe=weißRAL-Nummer=9016Schutzart (IP)=IP30Höhe=495 mmBreite=344 mmTiefe=88 mm187,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ABN, Verteilerschrank, Multimedia-KleinverteilerDer ABN Multimedia-Kleinverteiler A36TML ist eine zuverlässige Lösung für die Unterputzmontage von Multimedia-Anwendungen. Mit einer robusten Konstruktion aus Kunststoff bietet dieser Kleinverteiler eine hohe Beständigkeit und ist für den Einsatz in verschiedenen Umgebungen geeignet. Der Verteiler ist dreireihig und verfügt über eine geschlossene Tür, die einen signaldurchlassenden Zugang ermöglicht. Die Schutzart IP30 gewährleistet, dass der Inhalt vor Staub und Berührung geschützt ist. Mit einer Einbautiefe von 90 mm und einer Höhe von 624 mm ist der Kleinverteiler kompakt und platzsparend. Die Montageplatte und die DIN-Schiene erleichtern die Installation und den Anschluss von Komponenten. Der ABN Multimedia-Kleinverteiler ist eine praktische Wahl für alle, die eine sichere und effiziente Lösung für ihre Multimedia-Verkabelung benötigen. - Dreireihige Ausführung für flexible Anordnung von Komponenten - Signaldurchlassende Tür für einfachen Zugang zu Anschlüssen - Robuste Kunststoffkonstruktion für Langlebigkeit - Einfache Unterputzmontage für platzsparende Installation - Schutzart IP30 für Schutz gegen Staub und Berührung.131,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Ist eine Baufinanzierung ohne Eigenkapital möglich? Ja, grundsätzlich ist es möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, jedoch ist es schwieriger und mit höheren Kosten verbunden. Viele Banken verlangen in der Regel einen gewissen Anteil an Eigenkapital, um das Risiko für sich selbst zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, die eine Baufinanzierung ohne Eigenkapital ermöglichen, wie zum Beispiel eine Vollfinanzierung oder eine 100-Prozent-Finanzierung. Es ist ratsam, sich vorab ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die für sich passende Finanzierungsmöglichkeit zu finden. Letztendlich hängt die Genehmigung einer Baufinanzierung ohne Eigenkapital von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Immobilie. **
-
Was gilt als Eigenkapital bei Baufinanzierung?
Was gilt als Eigenkapital bei Baufinanzierung? Eigenkapital bei einer Baufinanzierung bezieht sich auf das Geld, das der Kreditnehmer selbst in das Projekt einbringt, bevor er einen Kredit aufnimmt. Typischerweise umfasst Eigenkapital Bargeld, Ersparnisse, Wertpapiere oder andere liquide Vermögenswerte. Je höher der Eigenkapitalanteil ist, desto günstiger sind in der Regel die Konditionen des Kredits. Eigenkapital dient als Sicherheit für die Bank und zeigt, dass der Kreditnehmer finanziell solide ist und das Projekt ernsthaft angeht. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.